România are nevoie de reguli predictibile și de o politică fiscală care să încurajeze investițiile în inteligența artificială
București, 15 octombrie 2026
The Tax Institute (TTI) a participat în calitate de partener la conferința AI & Law – „Revoluția tehnologică și reglementarea inteligenței artificiale: beneficii, oportunități, riscuri”, desfășurată în perioada 14–15 octombrie 2026, la București.
The Tax Institute, partener al conferinței AI & Law, a adus în discuție costurile reglementării inteligenței artificiale (AI), competitivitatea și instrumentele fiscale care pot sprijini inovarea.
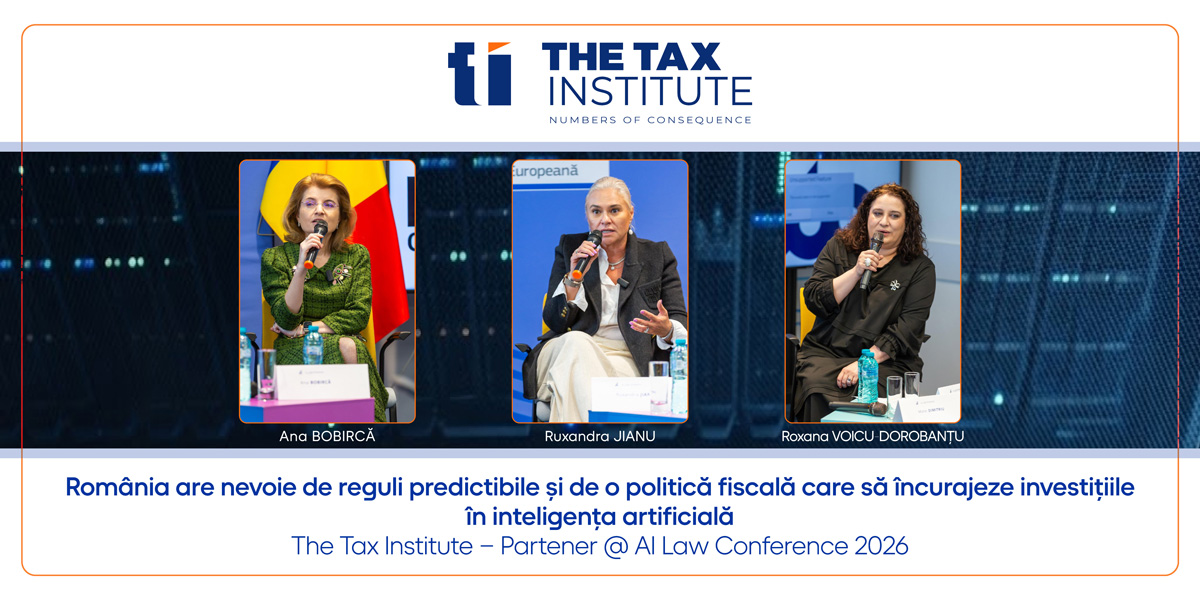
Panelul „Impactul economic al reglementării AI: costuri de conformare, competitivitate și încredere” a avut loc în Sala Schuman a Reprezentanței Comisiei Europene în România și a fost moderat de conf. univ. dr. Roxana Voicu-Dorobanțu, din partea TTI și ASE București. Conf. univ. dr. Ana Bobircă (ASE București / Hidroelectrica) și Ruxandra Jianu (The Tax Institute) au abordat, din perspective complementare, efectele economice ale reglementării și nevoia unui cadru fiscal care să susțină adoptarea noilor tehnologii.
Conversația a pornit de la o întrebare: dacă o companie suportă costul conformării cu AI Act, ce devine mai bun pentru client și ce devine posibil pentru firmă? Întrebările au urmărit atât condițiile în care conformarea produce siguranță, încredere și acces la piață, cât și riscul ca aceste costuri să devină bariere de intrare pentru firmele cu resurse limitate. Au fost puse în discuție și coordonarea reglementărilor, evitarea verificărilor repetitive și diferența dintre documentarea conformității și reducerea efectivă a riscurilor.
Costul conformării poate ajunge și la consumator.
Dar cât costă să nu adoptăm AI?
Ana Bobircă a atras atenția că mare parte din cheltuielile companiilor pentru testare, documentare și alte obligații de conformare se pot reflecta, în cele din urmă, în prețurile plătite de consumatorii finali. De aceea, efectele reglementării trebuie evaluate și din perspectiva costurilor economice, a accesului la tehnologie și a competitivității.
Întârzierea investițiilor, inclusiv din cauza incertitudinii privind încadrarea sistemelor AI și obligațiile aplicabile, poate însemna oportunități pierdute și reducerea capacității companiilor de a concura.
„Riscul de a nu utiliza inteligența artificială poate fi perceput de către companii ca fiind mai mare decât riscurile asociate utilizării ei. Iar costurile conformării nu rămân doar la nivelul companiilor, ci se transferă, în cele din urmă, către consumatorul final.” — Ana Bobircă
Discuția a vizat și „efectul Bruxelles”, fenomenul prin care regulile europene influențează practicile companiilor la nivel mondial, deoarece acestea aleg să aplice și în afara UE standardele adoptate pentru accesul la piața europeană. Dezbaterea a pus în balanță costurile conformării pentru firmele românești cu intenție de dezvoltare globală și avantajele competitive pe care respectarea acestor standarde le poate aduce prin accesul la noi piețe, câștigarea de contracte și consolidarea încrederii clienților.
Inteligența artificială trebuie inclusă explicit în politica fiscală
Ruxandra Jianu a subliniat că România ar trebui să folosească opțiunile permise de cadrul european pentru a adapta normele la realitățile economice locale. În privința creditului fiscal pentru cercetare-dezvoltare, a semnalat că incertitudinile de aplicare și riscul reîncadrării ulterioare a cheltuielilor de către administrația fiscală pot descuraja companiile să îl utilizeze.
Utilizarea inteligenței artificiale nu conferă însă automat dreptul la facilități pentru cercetare-dezvoltare: cheltuielile trebuie să îndeplinească cerințele legale de eligibilitate.
„Nu avem nevoie să supra-reglementăm inteligența artificială, ci să modernizăm legislația și să includem AI în politica fiscală. O companie care investește astăzi în cercetare și dezvoltare trebuie să știe că regulile pe baza cărora a luat decizia vor rămâne predictibile și peste cinci ani, când investiția începe să producă rezultate. Facilitățile fiscale nu au valoare dacă firmele se tem să le folosească.” — Ruxandra Jianu
Stimulente eficiente și resurse comune pentru inovare
Dezbaterea a inclus și modul în care facilitățile fiscale pentru cercetare-dezvoltare pot fi completate de ajutoare de stat pentru proiecte importante de interes european comun (IPCEI) și de accesul la infrastructura și serviciile oferite de AI Factories. Accesul la resurse comune de calcul, testare și expertiză poate reduce barierele în calea inovării, mai ales pentru companiile mici și cele care nu au încă profit.
Pentru The Tax Institute, eficiența politicilor publice trebuie evaluată în funcție de rezultate: investiții suplimentare, inovare, acces la tehnologie și competitivitate. Protecția drepturilor fundamentale ale celor 3 C: cetățean, consumator, contribuabil și dezvoltarea economică nu trebuie tratate ca obiective opuse. Reglementările și fiscalitatea trebuie concepute astfel încât să le susțină pe amândouă.
Conferința a fost organizată de Facultatea de Drept a Universității din București, Reprezentanța Comisiei Europene în România, Women in Data Science Romania (WiDS Romania), Think Tank 360 și Asociația Centrul pentru Analize Strategice.
Mai multe detalii despre eveniment pe https://ai-law.ro/
The Tax Institute Team
- All Post
- Editorial
- În presă
- Uncategorized @ro